Hospitalisation privée
Prévention des risques : hospitalisation privée
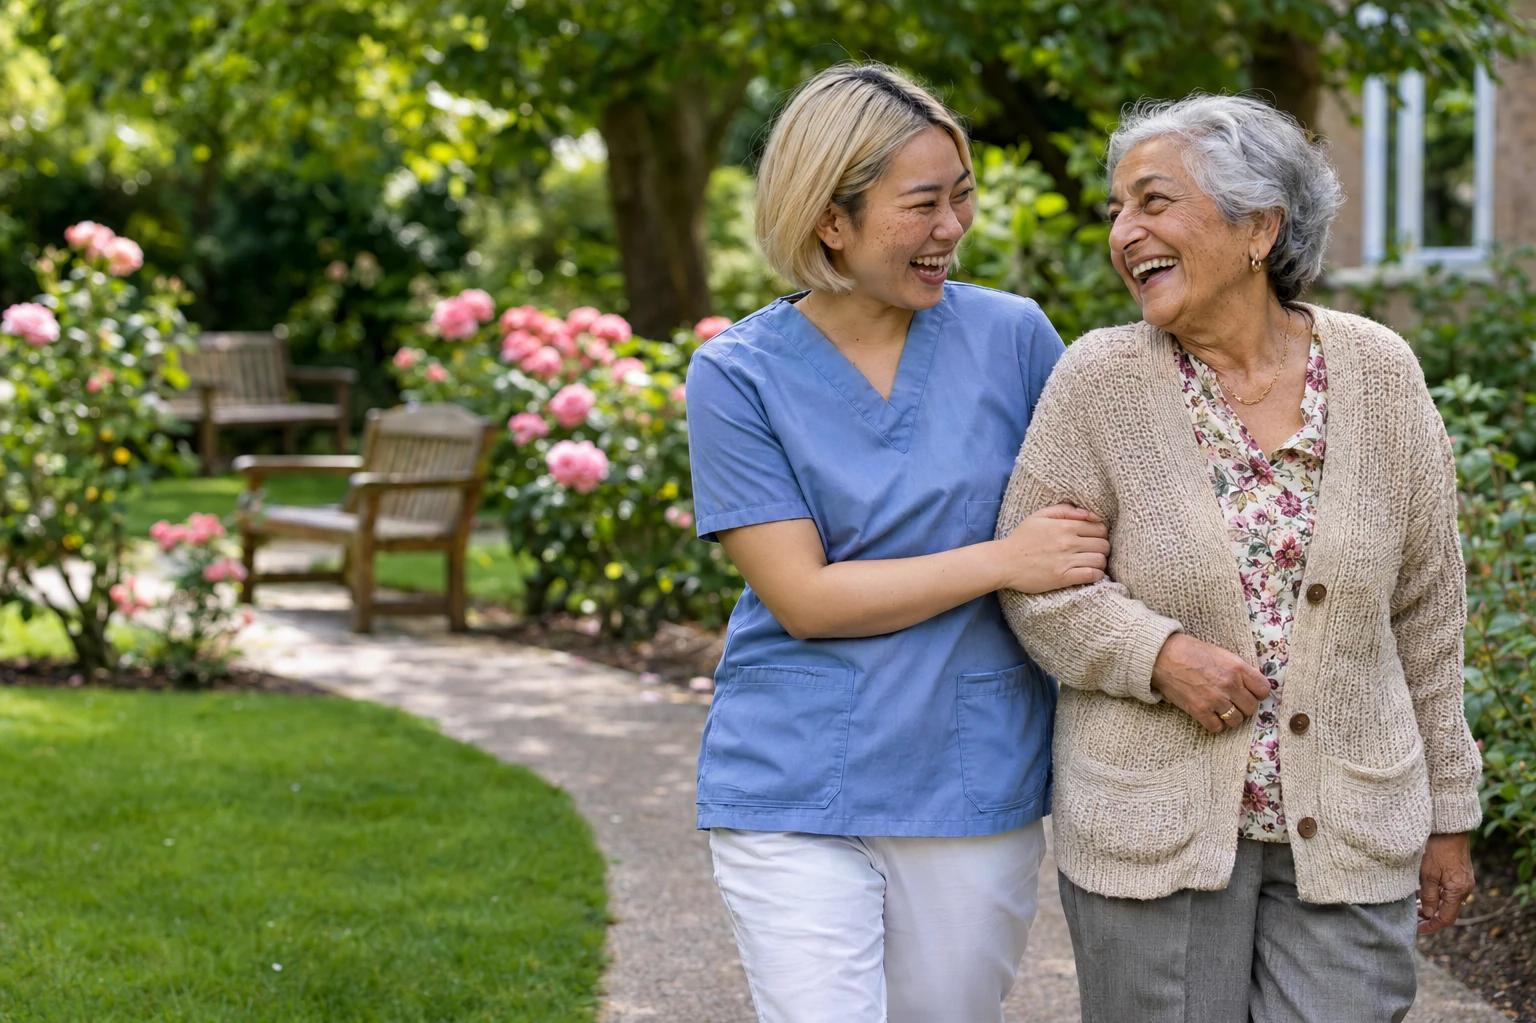
Manutention des patients, horaires de nuit, risques biologiques : un cadre exigeant pour les équipes soignantes.
Le contexte
Les enjeux de prévention : hospitalisation privée
Cliniques et établissements privés combinent plusieurs familles de risques : sollicitations physiques liées aux soins, rythmes de travail irréguliers, exposition à des agents biologiques et charge émotionnelle. Les services diffèrent beaucoup, d'où l'intérêt d'une évaluation par unité de travail.
Risques typiques
Les risques que l'on rencontre le plus souvent
Liste générale, à confirmer dans votre document unique : chaque entreprise a sa propre réalité.
Manutention des patients
Transferts, mobilisation, retournements : charges variables et postures contraintes.
Rythmes de travail
Gardes, nuits et week-ends, avec effets sur la fatigue et la vigilance.
Risques biologiques
Accidents d'exposition au sang, contacts avec des agents infectieux.
Charge émotionnelle
Confrontation à la souffrance, à la mort, aux tensions avec les familles.
Glissades et chutes
Sols mouillés, circulations encombrées, déplacements rapides.
Actions finançables
Des exemples d'actions pouvant être financées
Selon votre situation et sous réserve d'acceptation du dossier par l'Assurance Maladie. Le choix des actions découle toujours de votre évaluation des risques.
- Aménagement des postes
Aides techniques à la manutention
Lève-personnes, draps de glisse, lits à hauteur variable selon les besoins des services.
- Sensibilisation
Sensibilisation aux gestes et postures
Formation courte par service, centrée sur les situations rencontrées.
- Action de prévention
Organisation des soins et des plannings
Réflexion sur les rythmes et la répartition des tâches avec l'encadrement.
À titre indicatif, le dispositif prévoit une prise en charge de 70 % à 85 % et un forfait référent prévention de 8 235 € à 10 000 €, selon les cas. Montants et plafonds indicatifs, susceptibles d'évoluer. Seule l'Assurance Maladie – Risques professionnels fait foi.
Accord de branche
Votre branche est-elle concernée ?
Certaines branches professionnelles ont signé un accord avec l'Assurance Maladie – Risques professionnels qui peut majorer les aides du Fonds FIPU. Nous ne pouvons pas affirmer à l'avance que votre branche en bénéficie : nous le vérifions avec vous, à partir de votre convention collective et des informations publiées par l'Assurance Maladie, avant de monter le dossier.
DUERP type
Ce que contient un document unique pour ce métier
Trame d'exemple pour illustrer la démarche. Votre DUERP est élaboré à partir de votre activité réelle.
Unités de travail
- Chaque service de soins
- Bloc et secteurs techniques
- Cuisine et logistique
- Administration
Dangers identifiés
- Manutention de patients
- Risque biologique
- Horaires atypiques
- Charge psychique
- Chutes de plain-pied
Mesures de prévention
- Matériel d'aide à la mobilisation
- Protocoles d'exposition au sang
- Aménagement des plannings de nuit
- Espaces d'échange pour les équipes
Questions fréquentes
Vos questions : hospitalisation privée
Mon entreprise est-elle éligible aux aides du Fonds FIPU ?
Faut-il avoir réalisé son DUERP avant de demander une aide ?
Qui monte le dossier de demande ?
Un établissement peut-il dépasser le seuil d'effectif du dispositif ?
Autres métiers accompagnés
Voyons ce qui s'applique à votre entreprise
Nous vérifions votre éligibilité avec vous, puis nous montons le dossier.